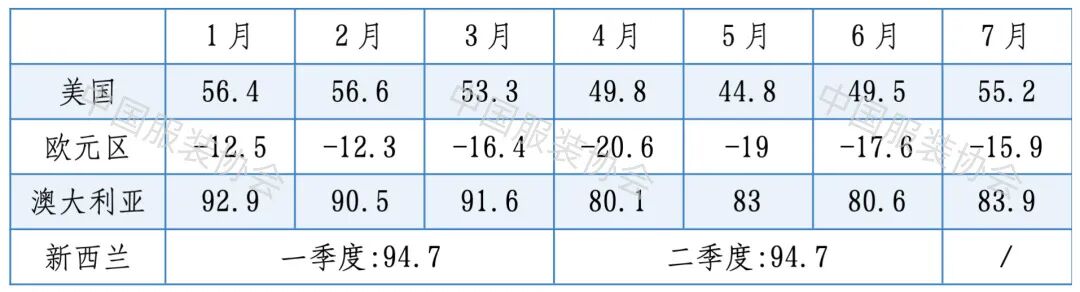
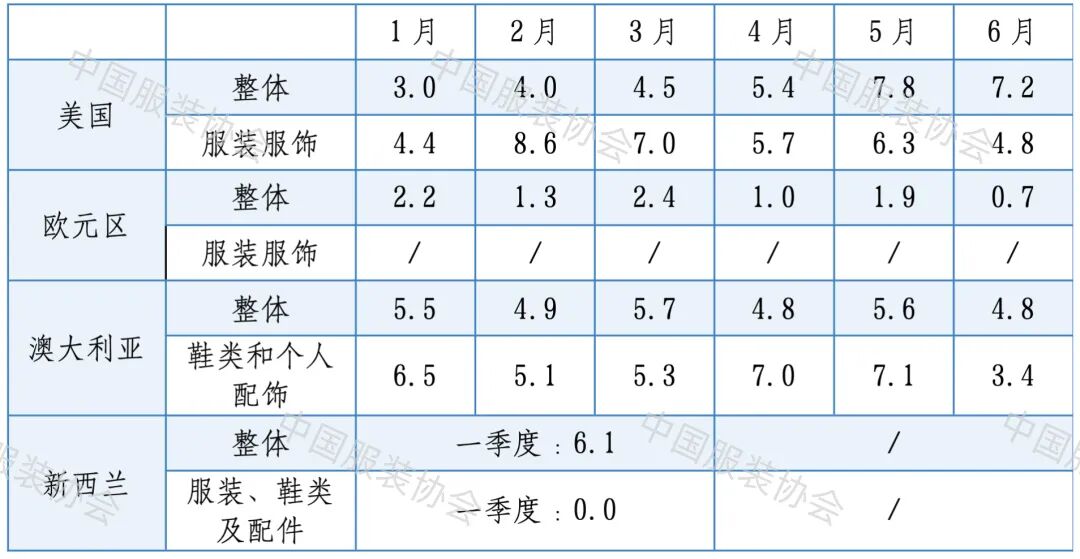
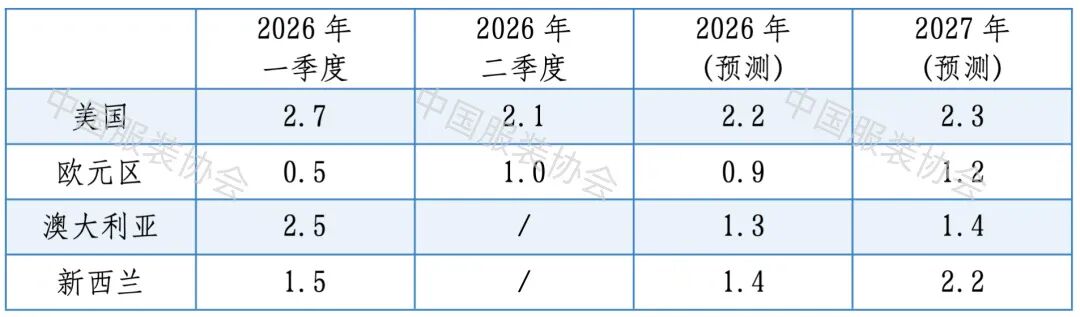
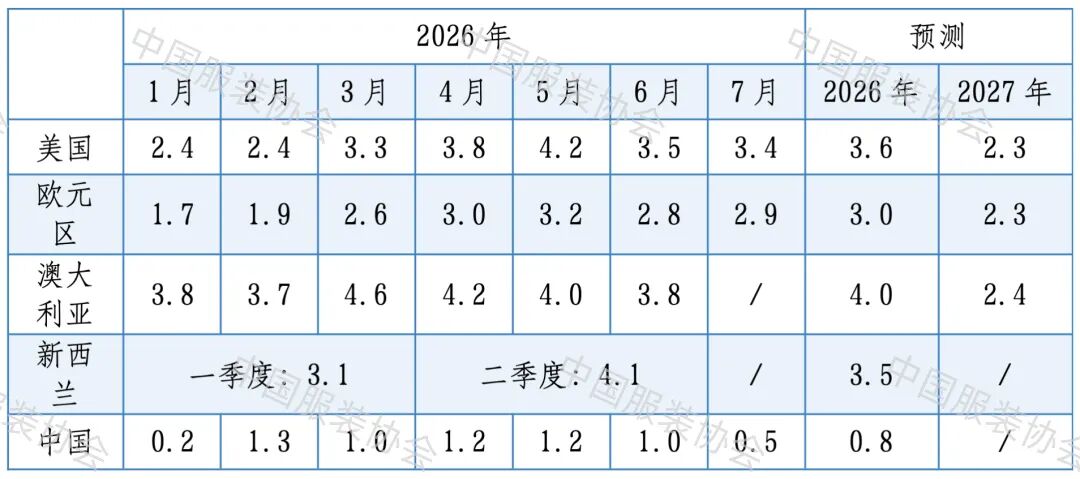
编者按: 为了更好地助力企业把握国家发展大势、实现高质量发展,中国服装协会微信公众号特开辟宏观经济研究专栏,按季度节奏发布国家宏观研究和各国服装贸易报告。此为第五篇,由旭日集团研究与发展部编撰完成。
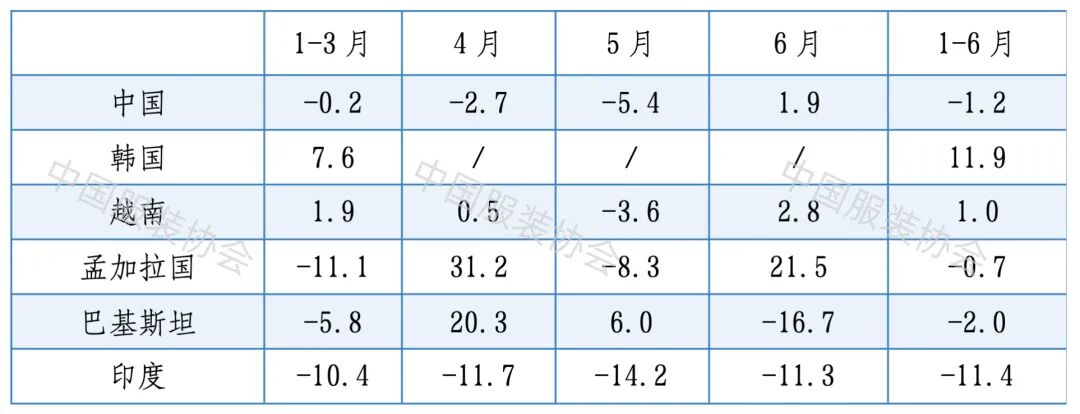
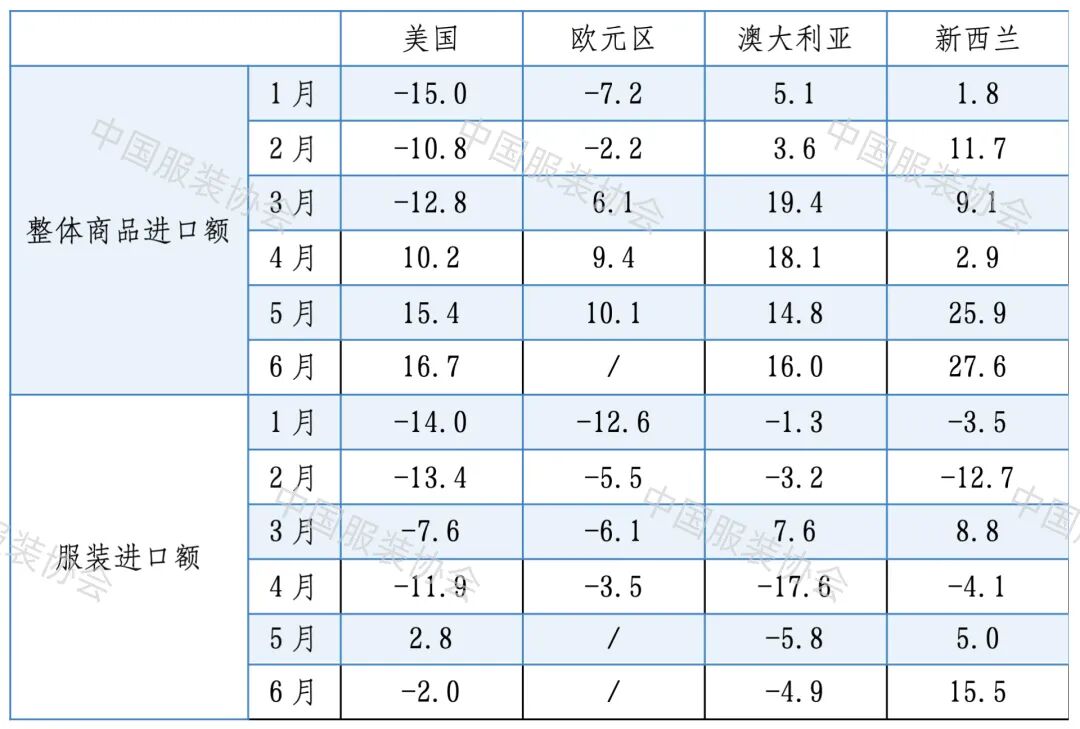
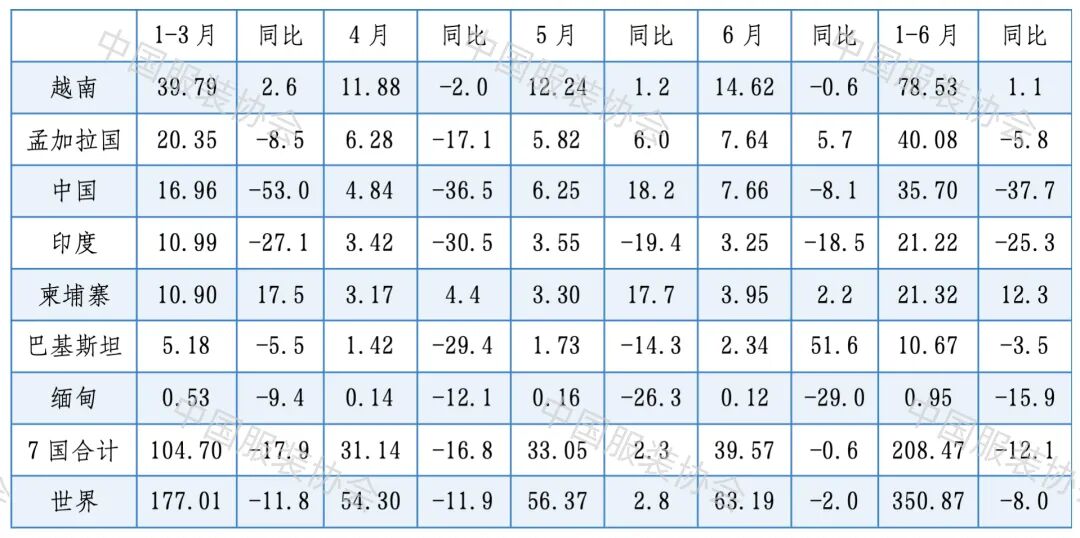
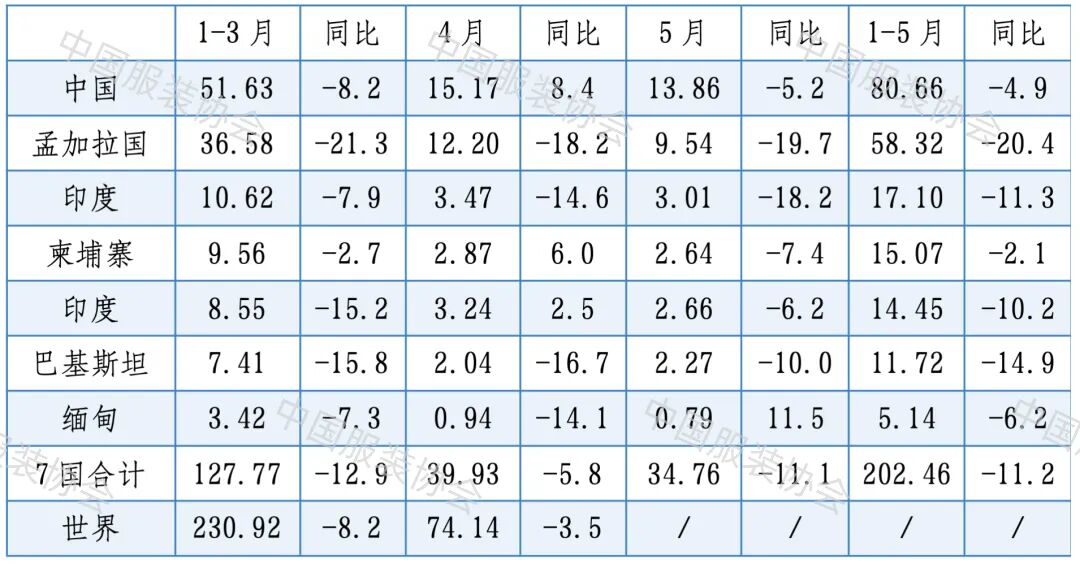
一、2026年上半年中国宏观经济情况 (一)经济增长情况 2026年上半年,我国GDP同比增长4.7%,增速处于中央设定的全年4.5%—5.0%目标区间内。分季度看,二季度同比增长4.3%。从环比看,二季度增长0.9%,增速较一季度放缓0.4个百分点。二季度名义增速5.9%,为2022年二季度以来单季度名义增速最高值,且名义与实际增速的倒挂差自2023年二季度以来首次转正至1.6个百分点,受益于外部输入性通胀与上游产品价格回升,经济通缩压力得到阶段性缓解。分产业看,以服务业为主的第三产业增速最快,同比增长5.2%,对经济增长贡献率为66.1%,贡献率仍居首位;第二产业同比增长3.9%。最终消费支出对经济增长贡献率为45.2%,占比较一季度回落1.5个百分点。在各项利好政策的带动下,资本形成总额贡献率回落至34.0%;货物和服务净出口贡献率为20.8%,较一季度显著回升5.5个百分点,外贸展现出较强韧性。近五成省市GDP增速等于或高于全国,其中西藏同比增长6.3%,居全国首位。部分国际机构预测2026年中国经济增速介于4.4%至4.6%之间,其中,IMF将中国经济增长预测上调至4.6%,世界银行将经济增速预测维持在4.4%。机构认为,宏观政策和外需为我国经济新动能提供支撑,但国内需求增长动力不足是主要制约因素。 (二)工业生产情况 2026年上半年,全国规模以上工业增加值同比增长5.4%。6月工业增加值同比增长5.3%,连续两个月增速回升。工业企业利润总额同比大幅增长18.7%,其中,6月工业企业利润总额同比增长15.1%。行业利润增速分化,上游原材料制造业利润总额同比增长71.7%,下游消费品制造业利润总额同比下降2.8%,AI产业链、高端装备带动中游装备制造业利润总额同比增长16.7%。预计下半年工业企业利润总额增速将有所回落,分化情况仍将持续。上半年,工业生产者出厂价格(PPI)同比增长1.5%,其中6月PPI同比增长4.1%,连续四个月增速上涨。生活资料价格继续下降,终端有效需求仍显不足。预计下半年PPI增速较当前水平有所放缓,全年PPI平均水平约为2.7%。 (三)居民消费情况 2026年上半年,全国居民消费价格指数同比增长1.0%。6月CPI同比增长1.0%,整体仍处低位,供强需弱特征较为突出。预计下半年CPI将在1.0%以下的偏低区间徘徊。上半年,社会消费品零售总额同比增长1.3%,其中,商品零售同比增长1.1%,服务零售同比增长5.3%。6月社会消费品零售总额同比增长1.0%,增速较5月回升1.6个百分点。网上商品零售额同比增长4.8%,增速优于整体零售。上半年,限额以上单位服装类商品零售额同比增长6.8%,增速较1-5月放缓0.6个百分点;穿类商品网上零售额同比增长6.2%,增速较1-5月放缓1.0个百分点。地产链相关消费,包括家电、家具、建筑及装潢材料等,零售表现依旧低迷。《扩大消费“十五五”规划》提出2026—2030年社会消费品零售总额年均复合增速约3.7%,年内促消费政策仍留有发力空间,预计2026年社会消费品零售总额将维持温和增长态势。 (四)投资情况 2026年上半年,全国固定资产投资同比下降5.7%。其中,民间固投同比下降8.5%,连续12个月负增长,投资意愿及信心仍显不足。后续在财政政策的支持下,预计固定资产投资降幅或将逐步收窄。全国基础设施投资增速由正转负,同比下降2.4%,但7月中央政治局会议明确提出,将加快水网、新型电网、算力网、新一代通信网、城市地下管网及物流网等建设布局,预计2026年基础设施投资有望实现温和回升。制造业固定投资额同比下降1.2%,其中高技术产业投资同比增长4.6%,增速依然较快。上半年,全国房地产开发投资同比下降18.0%,降幅较一季度扩大6.8个百分点。新建商品房销售面积同比下降11.6%,新建商品房销售额同比下降1.6%。预计下半年在供需两端政策共同作用下,核心城市新房成交有望改善,但全国新房销售仍处于筑底阶段,修复主要集中在优质板块和品质住宅项目。 (五)贸易情况 按美元计,2026年上半年,我国货物贸易出口额同比增长17.6%;6月货物出口额同比增长27.0%,其中,高新技术出口额同比增长52.2%,机电产品出口额同比增长34.2%,服装与箱包出口额同比增长2.9%,鞋靴出口额同比下降1.2%,降幅有所收窄。上半年,我国对东盟和欧盟出口额同比分别增长22.9%和16.8%。展望后续,AI超级周期仍处于上行阶段,我国作为全球电子供应链中枢将持续受益。随着全球绿色低碳转型深入推进,我国新能源汽车、船舶等机械运输设备出口有望延续高速增长。但美伊冲突、贸易政策不确定性等因素导致的全球补库需求已在上半年逐步释放,叠加当前PPI增速已经位于年内高点,后续支撑效应或将减弱。综合来看,预计全年出口增速将达到两位数,但下半年增速将有所放缓。 二、2026年上半年中国宏观经济政策 (一)宏观政策 7月13日,中共中央政治局常委、国务院总理李强主持召开经济形势专家和企业家座谈会指出,保持高质量发展战略定力,加大逆周期调节力度,用好用足存量政策,预研储备增量政策,切实巩固拓展经济稳中向好态势。要系统施策释放内需潜力,抓好服务业扩能提质政策落实,扩大优质服务供给,加快培育消费新增长点。坚持投资于物和投资于人协同发力,着力推进重大基础设施网络建设,加强教育、培训等人力资本投入,完善医疗、养老、托育等公共服务,在改善民生中扩大内需。要推进新旧动能平稳接续转换,加快制造业数智化转型,推动先进制造业和现代服务业深度融合,促进人工智能等新技术规模化商业化应用,培育更多新产业新赛道。 (二)货币政策 中国人民银行货币政策委员会2026年第二季度例会指出,要继续实施适度宽松的货币政策,加大逆周期和跨周期调节力度,更好发挥货币政策工具的总量和结构双重功能,加强货币财政政策协同配合,促进经济稳定增长和物价合理回升。建议发挥增量政策和存量政策集成效应,增强政策前瞻性灵活性针对性,根据国内外经济金融形势和金融市场运行情况,把握好政策实施的力度、节奏和时机。保持流动性充裕,使社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配。增强外汇市场韧性,稳定市场预期,保持人民币汇率在合理均衡水平上的基本稳定。用好各类结构性货币政策工具,优化工具管理,扎实做好金融“五篇大文章”,加强对扩大内需、科技创新、中小微企业等重点领域的金融支持。 (三)财政政策 《中华人民共和国国民经济和社会发展第十五个五年规划纲要》指出,深化财税体制改革,发挥积极财政政策作用,加强财政科学管理,增强财政可持续性。优化财政支出结构,合理提高公共服务支出占财政支出比重。优化税制结构,健全有利于高质量发展、社会公平、市场统一的税收制度,保持合理的宏观税负水平。提高直接税比重,完善综合和分类相结合的个人所得税制度,逐步扩大综合征收范围,健全经营所得、资本所得、财产所得税收政策。完善增值税留抵退税政策和抵扣链条,优化共享税分享比例。研究同新业态相适应的税收制度。健全地方税体系,推进消费税征收环节后移并稳步下划地方,增加地方自主财力。适当加强中央事权、提高中央财政支出比重,减少委托地方代行的中央财政事权。完善财政转移支付体系,优化财政转移支付结构。全面落实税收法定原则,规范税收优惠政策,加强财会监督。 三、2026年上半年世界各国服装出口情况 (一)全球服装出口情况 2026年上半年,中国服装出口同比下降1.2%。受去年同期高关税形成的低基数影响,中国对美国服装出口同比增长11.9%。对欧盟和新西兰服装出口转为负增长。对东盟服装出口同比下降11.9%,其中,对泰国和文莱出口增速较快,同比分别增长12.6%和22.9%。韩国服装出口同比增长11.9%,对中国出口增速加快至32.5%,对美国出口由负转正,同比增长1.3%。越南纺织服装出口小幅增长1.0%,其中对中国出口同比增长9.7%,对美国出口同比增长1.9%,美国仍为其第一大出口市场。孟加拉国服装出口降幅有所收窄,同比下降0.7%,对美国出口表现优于欧盟。当地协会指出,孟加拉国二季度服装出口反弹为“脉冲式修复”,主要受集中补单带动,并不代表长期需求实现全面复苏,预计下半年服装出口仍将面临产能瓶颈。巴基斯坦服装出口同比下降2.0%,降幅较一季度收窄3.8个百分点,其中针织服装出口同比下降6.1%,降幅较一季度收窄6.0个百分点。巴基斯坦4、5月服装出口反弹主要受补库存与延迟订单一次性释放影响,6月服装出口大幅回落,同比下降16.7%。受出口国竞争加剧、美国市场需求疲弱、外贸环境不确定性上升等因素影响,印度服装出口同比下降11.4%,降幅较一季度扩大0.8个百分点。 表1 2026年上半年各国服装出口增速(单位:%) (数据来源:中国海关总署、韩国海关、越南统计局、孟加拉国服装制造商和出口商协会、巴基斯坦统计局、印度服装出口促进委员会) (二)全球服装进口情况 2026年上半年,美国服装进口同比下降8.0%,降幅较一季度收窄2.8个百分点。1-4月,欧元区服装进口同比下降7.1%,降幅较一季度收窄1.1个百分点。上半年,新西兰纺织品服装进口由负转正,同比增长0.3%。澳大利亚纺织品、服装和鞋类进口转为负增长,同比下降4.4%。 表2 2026年上半年各月各国服装进口增速(单位:%) (数据来源:美国商务部经济分析局、美国商务部国际贸易行政办公室、欧盟统计局、澳大利亚统计局、新西兰统计局) (三)美国服装进口情况 2026年上半年,美国从亚洲7国进口同比下降12.1%,降幅较一季度放缓5.7个百分点。其中从中国进口服装同比大幅下降37.7%,降幅较一季度放缓15.2个百分点。从柬埔寨进口服装同比增长12.3%。亚洲7国中,越南在美国的市场份额继续保持第一位,占比为37.7%。 表3 2026年上半年美国服装进口情况(单位:亿美元,%) (数据来源:美国商务部国际贸易行政办公室) (四)欧元区服装进口情况 2026年1—5月,欧元区从亚洲7国服装进口同比下降11.2%。其中,从中国和越南进口服装降幅有所收窄,同比分别下降4.9%和2.1%。亚洲7国中,中国在欧元区的市场份额最大,占比为39.8%。 表4 2026年1—5月欧元区服装进口情况(单位:亿欧元,%) (数据来源:欧盟统计局,只计算欧盟21国) 四、2026年上半年世界各国消费市场情况 (一)消费者信心情况 受益于二季度能源价格回落,各国消费者信心指数普遍有所修复。2026年7月,美国消费者信心指数为55.2,连续两个月上涨。欧元区消费者信心指数修复至-15.9,连续三个月改善。燃油价格有所回落,叠加消费者对继续加息和失业风险的担忧有所缓解,澳大利亚消费者信心指数回升至83.9。 表5 2026年上半年各国消费者信心指数 (数据来源:Trading Economics;注:美国:基准为1966年一季度,数值= 100。欧元区:指数区间为-100~100,-100为极度缺乏信心,0为中立,100为极端信心。澳洲、新西兰:指数>100为乐观居多,<100为悲观居多。) (二)世界各国服装服饰零售情况 美国、新西兰服装服饰零售增速有所放缓,澳大利亚服装服饰零售增长平稳。2026年上半年,美国服装服饰店零售额同比增长6.1%,增速较一季度放缓0.6个百分点;澳大利亚服装、鞋类和配饰零售额同比增长5.7%,增速与一季度持平。一季度,新西兰服装、鞋类和配饰零售额与上年同期持平,增速较2025年四季度的3.5%明显放缓。 表6 2026年上半年世界各国零售及服装服饰零售增速(单位:%) (数据来源:联邦储备经济数据、欧盟统计局、澳大利亚统计局、新西兰统计局) 五、世界各国宏观经济预测 (一)宏观经济预测 预计2026年欧元区宏观经济增速加快,美国和澳大利亚增速放缓。上半年,美国GDP同比增长2.4%,欧元区GDP同比增长0.7%。 表7 各国宏观经济增速(单位:%) (数据来源:美国联储局、欧盟委员会、OECD、澳大利亚联储局) (二)通胀水平预测 预计2026年美国、欧元区、澳大利亚和新西兰通胀率将维持在3%以上的较高水平。 表8 各国通胀水平情况(单位:%) (数据来源:美国联储局、欧盟委员会、IMF、西太平洋银行、澳大利亚联储局)